


Нето профит Иинглиан Цо. расте за 1573%: Прича иза „високих-улога“ преласка са металне амбалаже на нову енергију
Иинглиан Цо., Лтд. (002846) је недавно објавио свој К3 2025 извештај, који показује да је компанија остварила оперативни приход од 1,648 милијарди јуана у прва три квартала, што је повећање од 10,68% у односу на годину{6}}у односу на{7}}; нето профит који се може приписати акционарима износио је 35,378 милиона јуана, што је запањујући пораст од 1572,67% у односу на годину-у односу на{11}}годину, успешно претварајући губитке у добитке. Нето новчани ток из оперативних активности износио је 235 милиона јуана, што је пораст од 5112% у односу на{15}}у односу на{16}}годину, што се на површини чини као „изванредан преокрет“.
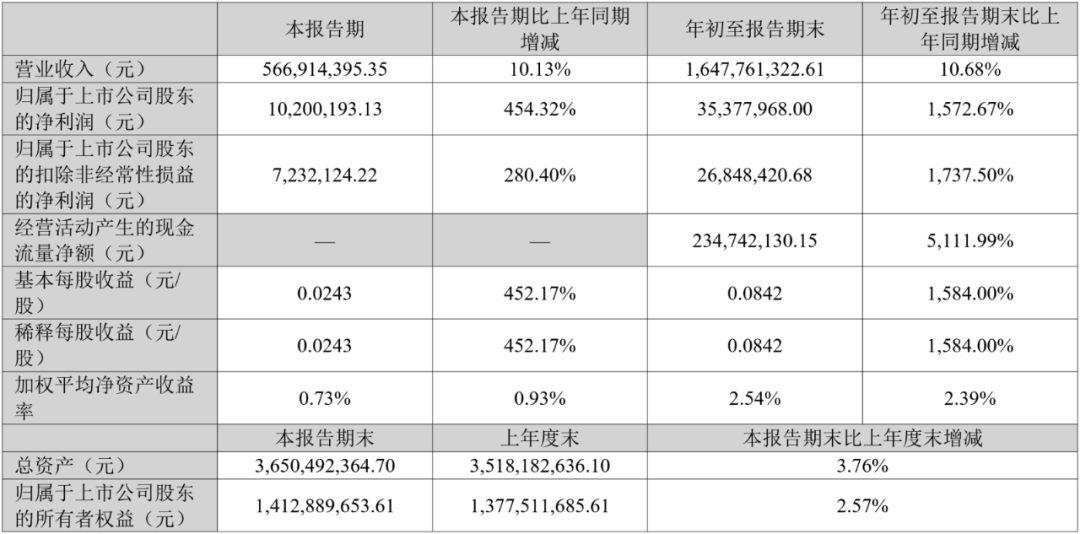
Међутим, ако анализирате структуру профита, одрживост овог високог раста и даље вреди чувати. Бруто профитна маржа компаније била је само 12,56%, што представља повећање од 1,81 процентних поена у односу на претходну годину, али је и даље нижа од просечног нивоа већине сличних компанија (као што је око 15%-18% за акције Оријин и Јихонг); Нето профитна маржа је само 2,0%, што указује да главним послом и даље доминира конкуренција са ниским профитом.
Током периода, трошкови су достигли 169 милиона јуана, што је повећање од 22,5 милиона јуана годишње-у односу на- годину, од чега су трошкови продаје порасли за 29,21%, а трошкови истраживања и развоја порасли за 24%, што указује да компанија и даље треба да одржи замах раста уз високе инвестиције упркос ограниченом расту прихода. Ако се раст прихода успори, ова структура расхода ће постати нови терет профита.
Преко-прекогранична нова енергија: игра високог{1}}инвестиционог ризика
Током периода извештавања, компанија је фокусирала свој стратешки фокус на област нових енергетских материјала, планирајући да уложи 3,089 милијарди јуана за изградњу пројекта композитног струјног колектора, укључујући годишњи производни капацитет од 100 милиона квадратних метара композитне алуминијумске фолије и 500 милиона квадратних метара композитне бакарне фолије. Тренутно је изграђено само 5 композитних линија за производњу алуминијумске фолије и 5 бакарних фолија, а производи су још увек у фази тестирања купаца електричних батерија.
Композитни струјни колектор је кључна компонента литијумских батерија, која има и лаке и безбедносне предности, а лидери као што су ЦАТЛ и БИД сматрају га новом генерацијом материјала. Међутим, ово поље има висок технички праг, дуг циклус верификације и дужи циклус отплате. На основу постојеће планиране скале улагања, 3,089 милијарди јуана је скоро еквивалентно 1,5 пута вишем оперативном приходу од акција Иинглиан-а у 2024. и 85% укупне имовине компаније. У недостатку основних патената и гласа индустрије, ова прекогранична граница у „коцкарски-стилу“-ће донети велики капитал и притисак на извршење.
Што је још важније, тренутна конкуренција на домаћем тржишту бакарне фолије за литијум батерије је жестока. Очекује се да ће 2025. године национални капацитет производње бакарне фолије за литијум батерије премашити 16 милијарди квадратних метара, а стопа искоришћења капацитета је мања од 70%. Водећа предузећа Путаилаи, Јиаиуан Тецхнологи, Норд акције итд. имају очигледне предности у сертификацији купаца и трошковима обима, а ако је акцијама Иинглиан тешко брзо постићи масовну производњу производа, суочиће се са дилемом „уласка на тржиште“.
Главни посао са паковањем се проширио, али се приближавао тржишни плафон
Поред новог енергетског пројекта, компанија је такође уложила 918 милиона јуана у изградњу базе за производњу поклопаца за лако--отварање, која је званично почела 13. октобра, и планира да побољша производни капацитет и ниво процеса путем интелигентних производних линија. Иинглиан је један од важних играча у домаћој индустрији лако-за-отворених поклопаца, са купцима који покривају области хране, пића и хемијских конзерви.
Међутим, из перспективе индустријских трендова, метална амбалажа је ушла у фазу берзанске конкуренције. Према подацима Кинеског института за истраживање пословне индустрије, величина тржишта домаћег метала који се лако--отвара са поклопцем биће око 35 милијарди јуана 2024. године, са годишњом стопом раста мањом од 3%. У исто време, ограничења заштите животне средине постају строжа, цене алуминијума често варирају, а тренд замене разградиве пластике и амбалаже на бази папира- се убрзава. Иако је традиционално главно пословање Иинглиан акција и даље стабилно, тешко је подржати висок раст. Наставак ширења производње у окружењу ограниченог раста тражње може довести до смањења искоришћености капацитета и кашњења у повраћају инвестиција.
Често капитално пословање и велика зависност од финансирања
Суочени са огромним инвестицијама, компанија је одлучила да прикупи средства преко тржишта капитала. У септембру 2025. године, управни одбор компаније је размотрио и одобрио план за издавање акција А-за одређене циљеве, са намером да се прикупи не више од 1,5 милијарди јуана, а средства ће се углавном користити за композитне тренутне колекторске пројекте и лако-отворене- пројекте. У исто време, њена подружница у потпуном{7}}оном власништву, Шантоу Јинглијан, представила је Гуангдонг Гуангдонг Гуангдонг Проперти Индустри Тецхнологи Екуити Инвестмент Фунд, са првом серијом од 45 милиона јуана и максималним уделом од 15,63% у будућности.
Али иза ових капиталних акција стоји континуирани притисак на токове готовине предузећа. На крају трећег квартала, однос активе{1}}обавезе компаније износио је 59,8%, што представља повећање од скоро 8 процентних поена у поређењу са 2023. Значајно повећање оперативног тока готовине углавном потиче од побољшања циклуса плаћања, а не од значајног повећања главног профита. Ако је приватни пласман блокиран или повратак пројекта одложен, акције Иинглиан-а могу се суочити са двоструким ризицима ограниченог тока готовине и експанзије дуга.
Изазови управљања у оквиру породичног управљања
Структура управљања Јинглиан акцијама и даље показује очигледне породичне карактеристике. Стварни контролор, Венг Веиву, држи 40,89% акција, формирајући заједнички однос са генералним директором Венг Баојиа и другим члановима породице. Плата Венга Баођија 2024. биће 1,11 милиона јуана, а председника Венга Вејвуа 780.000 јуана, а њих двојица ће истовремено контролисати низ подружница. Управљање породицом је добро за стабилизацију контроле, али такође може ослабити унутрашње контроле и равнотеже и транспарентност.
Поред тога, компанија има више од 700 „Ски Еие ризика“ у својој и околним подручјима, од којих су већина општа пословна упозорења, али одражавају њене потенцијалне ризике у финансијском, уговорном и судском управљању. С обзиром на милијарде јуана инвестиционих планова, стандардизација механизама управљања је посебно критична.
Спољно окружење се заоштрава, а прозор трансформације је ограничен
Из макро перспективе, 'нови енергетски сан' Иинглиан Цо., Лтд. тренутно је у фази рационалног прилагођавања након врхунца циклуса. Према подацима ГГИИ, очекује се да ће стопа раста кинеског инсталираног капацитета за електричне батерије пасти на 18% у 2025. години, далеко испод 48% у 2023. Индустријски капитални издаци се генерално смањују, а одобрење за нове пројекте постаје све строже. У овом окружењу, ако Иинглиан Цо., Лтд. пројекат композитног колектора струје не може брзо да постигне масовну производњу и обезбеди клијенте, суочиће се са тешком ситуацијом великих инвестиција, али спорог поврата.
У исто време, посао металне амбалаже је под двоструким притиском опадања међународних наруџби и растућих трошкова. У првој половини 2025. кинески извоз металне амбалаже опао је за 8,4% годишње-у односу на{4}}годину, што је приморало нека мала и средња-предузећа да смање производњу. Иако традиционално тржиште Иинглиан Цо., Лтд. остаје релативно стабилно, простор за раст је ограничен.
Закључак: Иза пораста профита крије се високо{0}}ризично-коцкање у различитим секторима.
Експлозивни учинак Иинглиан Цо., Лтд. у прва три квартала 2025. више личи на структурни опоравак, а не на квалитативну промјену профитабилности. Висок{4}}инвестициони и-ризични распоред у новој енергији, у комбинацији са слабим растом у традиционалним пословима, ставља ову производну компанију са тржишном вредношћу од десетина милијарди на стратешку раскрсницу транзиције.
Од металне амбалаже до нових енергетских материјала, пут Иинглиан Цо., Лтд. је амбициозан, али препун неизвесности. Да ли се тренутни високи раст може одржати зависи не само од напретка производње пројекта већ и од његове способности да имплементира технологију, управља финансијама и ефикасно управља. У наредним годинама, компанија би могла више пута да одмерава 'иновацију' и 'стабилност', а ова-коцка у различитим секторима је далеко од тога да постигне одлучујући исход.